Domain auseinandergefallen.de kaufen?
Wir ziehen mit dem Projekt
auseinandergefallen.de um.
Sind Sie am Kauf der Domain
auseinandergefallen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auseinandergefallen.de kaufen?
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **

Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Siemens Sicherheits-Positionsschalter 3SE5232-0RV40 getrennt Betätiger (3SE52320RV40)Einleitung Der Siemens Sicherheits-Positionsschalter 3SE5232-0RV40 wird zur sicheren Überwachung von Positionen in industriellen Anwendungen eingesetzt. Eigenschaften • Sicherheits-Positionsschalter mit getrenntem Betätiger \n• Kunststoffgehäuse mit schraubenloser Montage der Antriebsköpfe \n• Antriebsköpfe um 4x90 Grad drehbar, 5 Anfahrrichtungen möglich \n• Schleichschaltglieder 1Ö/1S für hohe Kontaktsicherheit \n• Nur mit getrennt kodiertem Betätiger schaltbar für erhöhten Manipulationsschutz \n• LED-Anzeigen zur Statusanzeige \n• Schaltpunkte und Befestigung nach EN 50047 und EN 50041 \n• Weltweit zugelassen nach IEC und UL \n• Erfüllung hoher Sicherheitsanforderungen nach PL e bzw. SIL 3 möglich \n• Integrierte ASIsafe-Elektronik mit geringer Stromaufnahme \n• Verschiedene Gehäusegrößen und Schaltglieder aus Kunststoff oder Metall verfügbar \n• Umfangreiches Sortiment an 3D kodierten Betätigern als Zubehör \n• Optionale Varianten mit LED-Statusanzeige, M12-Stecker oder Sperrvorrichtung erhältlich \n• Zubehör wie Stecker und Montage-/Anschlussmaterial separat erhältlich Anwendung • Einsatz in Sicherheits- und Überwachungsfunktionen von Maschinen und Anlagen \n• Überwachung von Schutztüren und Abdeckungen in Industrieumgebungen \n• Verhindert unbefugtes oder gefährliches Betätigen von Maschinen \n• Geeignet für den Einsatz in Werkstätten und Fertigungsbetrieben Lieferumfang • 1 x Sicherheits-Positionsschalter (3SE52320RV40)46,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
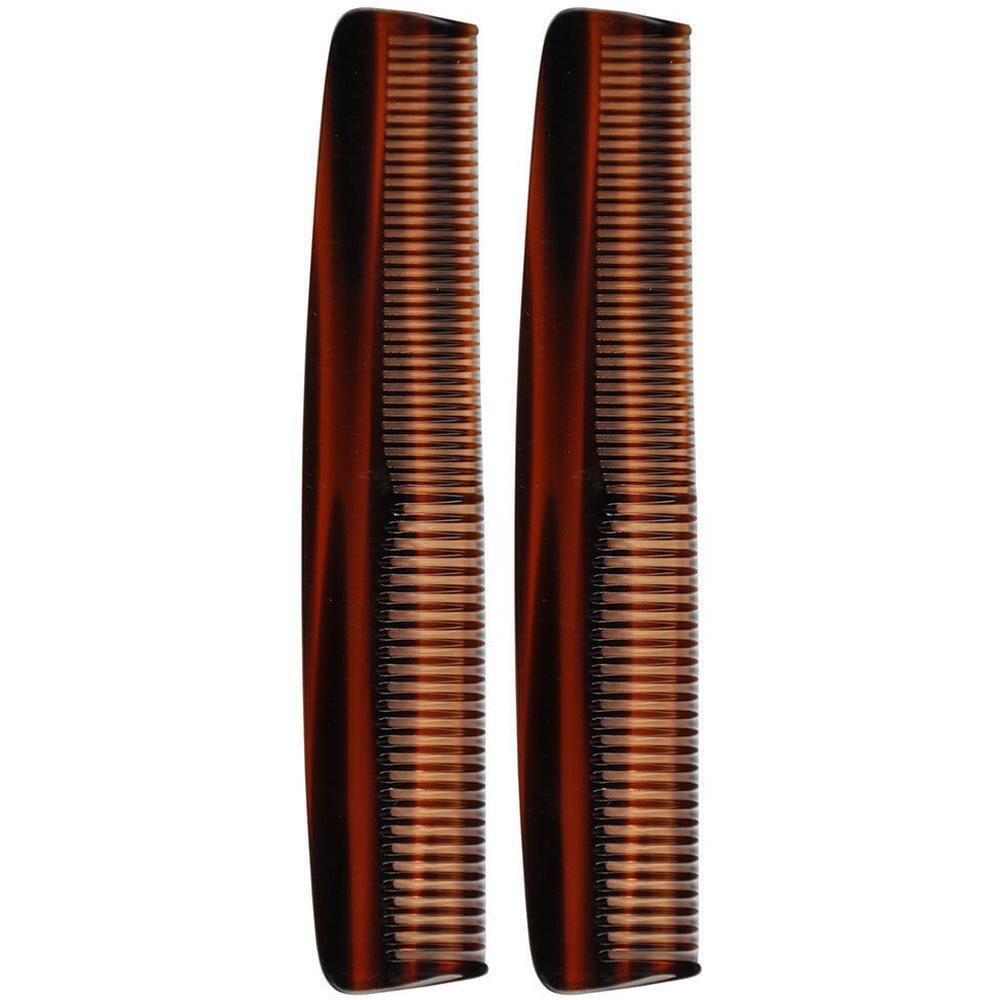
Taschenkamm 14 cm getrennt gezahnt Golddachs 2x 2x1 StSet enthält2x GOLDDACHS Taschenkamm 14cm getrennt gezahnt 1 StDer Rhodoit-Taschenkamm ist sanft zur Kopfhaut und zum Haar.Er ist sowohl bei grobem, als auch bei feinem Haar anwendbar. In aufwändiger Produktion werden alle Kanten und Ecken geschliffen und abgerundet.7,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter



-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
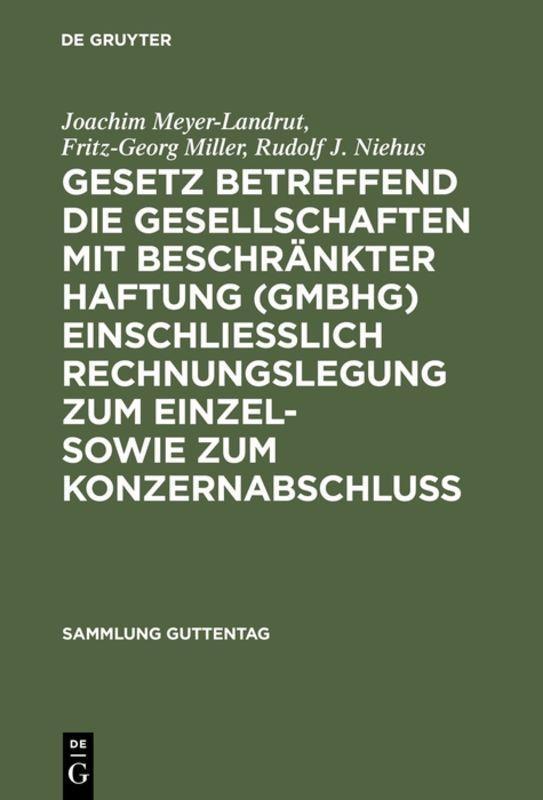
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens Sicherheits-Positionsschalter 3SE5232-0RV40 getrennt Betätiger (3SE52320RV40)Einleitung Der Siemens Sicherheits-Positionsschalter 3SE5232-0RV40 wird zur sicheren Überwachung von Positionen in industriellen Anwendungen eingesetzt. Eigenschaften • Sicherheits-Positionsschalter mit getrenntem Betätiger \n• Kunststoffgehäuse mit schraubenloser Montage der Antriebsköpfe \n• Antriebsköpfe um 4x90 Grad drehbar, 5 Anfahrrichtungen möglich \n• Schleichschaltglieder 1Ö/1S für hohe Kontaktsicherheit \n• Nur mit getrennt kodiertem Betätiger schaltbar für erhöhten Manipulationsschutz \n• LED-Anzeigen zur Statusanzeige \n• Schaltpunkte und Befestigung nach EN 50047 und EN 50041 \n• Weltweit zugelassen nach IEC und UL \n• Erfüllung hoher Sicherheitsanforderungen nach PL e bzw. SIL 3 möglich \n• Integrierte ASIsafe-Elektronik mit geringer Stromaufnahme \n• Verschiedene Gehäusegrößen und Schaltglieder aus Kunststoff oder Metall verfügbar \n• Umfangreiches Sortiment an 3D kodierten Betätigern als Zubehör \n• Optionale Varianten mit LED-Statusanzeige, M12-Stecker oder Sperrvorrichtung erhältlich \n• Zubehör wie Stecker und Montage-/Anschlussmaterial separat erhältlich Anwendung • Einsatz in Sicherheits- und Überwachungsfunktionen von Maschinen und Anlagen \n• Überwachung von Schutztüren und Abdeckungen in Industrieumgebungen \n• Verhindert unbefugtes oder gefährliches Betätigen von Maschinen \n• Geeignet für den Einsatz in Werkstätten und Fertigungsbetrieben Lieferumfang • 1 x Sicherheits-Positionsschalter (3SE52320RV40)46,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Taschenkamm 14 cm getrennt gezahnt Golddachs 2x 2x1 StSet enthält2x GOLDDACHS Taschenkamm 14cm getrennt gezahnt 1 StDer Rhodoit-Taschenkamm ist sanft zur Kopfhaut und zum Haar.Er ist sowohl bei grobem, als auch bei feinem Haar anwendbar. In aufwändiger Produktion werden alle Kanten und Ecken geschliffen und abgerundet.7,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
LED Decken Ventilator Wohn Ess Zimmer Beleuchtung Lampe getrennt schaltbarBeschreibung Ein besonderes Multitalent für Ihre vier Wände: Die moderne LED Deckenleuchte mit Ventilatorfunktion! Die stahlfarbene Lampe sorgt mit ihrer warmweißen Lichtfarbe für ein gemütliches Ambiente in Ihrem Wohnraum. Sie ist mit einem Serienschalter ausgestattet, sodass Sie auswählen können, ob nur die Leuchte, der Ventilator oder beide Funktionen eingeschaltet sind. Diese Regulierung erfolgt über den Lichtschalter. Die runde LED Deckenleuchte wird inklusive einem festverbauten LED-Board geliefert. Ein LED Leuchtmittel ist in der Leuchte fest verbaut. Details • Typ: Deckenventilator • Material: Metall, Kunststoff • Farbe: stahl, weiß • getrennt schaltbar über Lichtschalter • Motorleistung: 29 Watt • Schutzart: IP20 • Durchmesser x Höhe in cm: 50 x 16 • Leuchtmittel: LED • Leuchtmittel enthalten: Ja (fest verbaut) • Leistung Leuchtmittel: 27 Watt • Lichtstrom: 1950 Lumen • Lichtfarbe: warmweiß • Stromversorgung: 230 Volt, 50Hz Details Leuchtmittel • Leuchtmitteltyp: LED Platine • Lichtstrom: 1950lm (Lumen) • Energieverbrauch: 27 kWh/1000h • Farbtemperatur: 3000K (Kelvin) • Lichtfarbe: warmweiß • Nennleistungsaufnahme: 27 W (Watt) • Betriebsspannung: 230V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Quecksilbergehalt : 0 mg (Milligramm) • Dimmbar: nein • Umgebungstemperatur:-20°C bis +40C° • Anlaufzeit bis 100%: Material: Metall, Kunststoff Farbe: stahl, weiß getrennt schaltbar über Lichtschalter DxH: 50 x 16 cm104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.